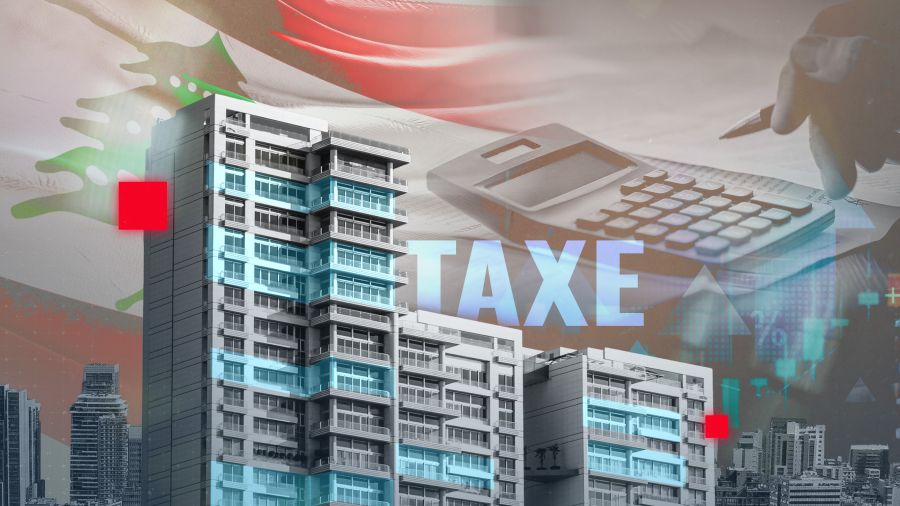
L’article 37 du projet de budget 2027 prévoit une taxe sur les logements vacants. Sa mise en œuvre reste toutefois conditionnée à son adoption par le Parlement et à sa promulgation dans le cadre de la loi de finances 2027.
Selon le projet de budget, l’objectif est de remettre sur le marché des logements inutilisés depuis plusieurs années et d’élargir l’assiette fiscale.
Une vieille idée qui revient
L’article 37 modifie l’article 15 de la loi du 17 septembre 1962 relative à la taxe sur les biens-fonds bâtis, qui exonère actuellement les biens-fonds bâtis inoccupés.
Le texte prévoit un délai de grâce d’un an pour les propriétaires ordinaires et de trois ans pour les promoteurs immobiliers. Passé ce délai, une taxe comprise entre 35% et 50% de la valeur locative du logement inoccupé serait appliquée, sous certaines conditions.
L’idée n’est pas nouvelle. Une première proposition gouvernementale figurait dans le projet de budget 2022, avant de disparaître des projets de budget 2023, 2024 et 2025. Elle réapparaît dans les recommandations et analyses de 2026, puis explicitement dans le projet de budget 2027.
Un marché immobilier encore fragile
La mesure intervient alors que le marché immobilier peine encore à retrouver une activité généralisée. Selon un professionnel du secteur, les transactions enregistrées à Beyrouth et au Mont-Liban ne reflètent pas nécessairement la situation de l’ensemble du marché.
La question est particulièrement sensible pour certains investisseurs arabes ayant acquis au Liban des biens destinés notamment à des séjours saisonniers. Les épisodes d’insécurité ont, dans certains cas, limité leur capacité à les occuper.
L’application de la taxe aux logements déjà vacants pourrait ainsi constituer un facteur de risque supplémentaire pour certains propriétaires étrangers. Son impact sur l’investissement immobilier dépendra toutefois des modalités retenues dans le texte final.
Pourquoi les commerces vacants sont-ils exclus ?
Une source fiscaliste s’interroge également sur l’exclusion des unités commerciales inoccupées. Si l’objectif est de remettre des biens inutilisés sur le marché et d’élargir l’assiette fiscale, le traitement différencié des logements et des locaux commerciaux mérite d’être justifié.
Le casse-tête des terrains en indivision
La mesure pose également la question de l’équité fiscale dans un contexte foncier complexe.
En 2023, le Fonds monétaire international (FMI) avait recommandé la suppression de l’exonération applicable aux biens-fonds bâtis vacants, estimant qu’elle pourrait générer environ 0,3% du PIB de recettes supplémentaires pour l’État et les municipalités. Cette recommandation soulève toutefois une question particulière dans le contexte libanais: celle de l’identification des biens concernés.
Au Liban, certaines constructions résidentielles et commerciales ont été édifiées depuis la guerre civile sur des terrains détenus en indivision (machaa), parfois sans titre de propriété clairement établi ou sans autorisation régulière. Leur recensement soulève des difficultés liées à l’identification des propriétaires, des occupants et du statut juridique des constructions.
D’où une question centrale: comment appliquer une fiscalité homogène en l’absence d’un recensement exhaustif des terrains en indivision et des constructions qui y ont été édifiées ?
Les données cadastrales elles-mêmes restent incomplètes. Une étude officielle publiée en 2014 par l’Armée libanaise faisait état de 20% du territoire libanais non cadastré à l’époque.
Une taxe dont l’efficacité reste à démontrer
La taxe pourrait contribuer à mobiliser une partie du parc immobilier vacant, mais son efficacité dépendra de la capacité de l’État à identifier les biens concernés, leurs propriétaires et leur situation juridique.
Au-delà de son rendement fiscal, c’est donc la qualité du recensement foncier et l’équité de son application qui détermineront la portée réelle de la mesure.