Parmi toutes les polémiques qui ont accompagné le recours du président de la République, Joseph Aoun, devant le Conseil constitutionnel au sujet de l’article 3 de la loi sur la réforme du secteur bancaire, l’une des objections avancées consistait à dire que, dès lors qu’il avait signé la loi, le président ne pouvait plus, par la suite, en contester la constitutionnalité. C’est précisément à ce stade que se produit une confusion entre deux étapes distinctes de la procédure constitutionnelle et entre deux prérogatives présidentielles qui n’ont ni le même objet ni les mêmes effets.
La Constitution libanaise n’a pas limité le rôle du président de la République à l’acceptation ou au refus des lois. Elle lui confère plusieurs moyens d’action constitutionnels, chacun ayant sa propre nature, ses propres conditions et ses propres effets.
En vertu de l’article 57, le président de la République peut, selon les modalités prévues par la Constitution, demander à la Chambre des députés de réexaminer une loi avant l’achèvement de la procédure de sa promulgation. Dans ce cas, le texte retourne devant le pouvoir législatif lui-même, qui en délibère à nouveau, la Chambre étant ensuite appelée à se prononcer selon la majorité prévue par la Constitution. L’article 19 place, lui, la question sur un tout autre terrain.
Dans ce cas, le président de la République ne demande pas aux députés de revenir sur leur choix politique ou législatif. Il saisit une institution constitutionnelle indépendante afin qu’elle examine le texte sous un autre angle: sa conformité à la Constitution et aux règles de valeur constitutionnelle. Cette distinction est essentielle pour comprendre la démarche du président Aoun.
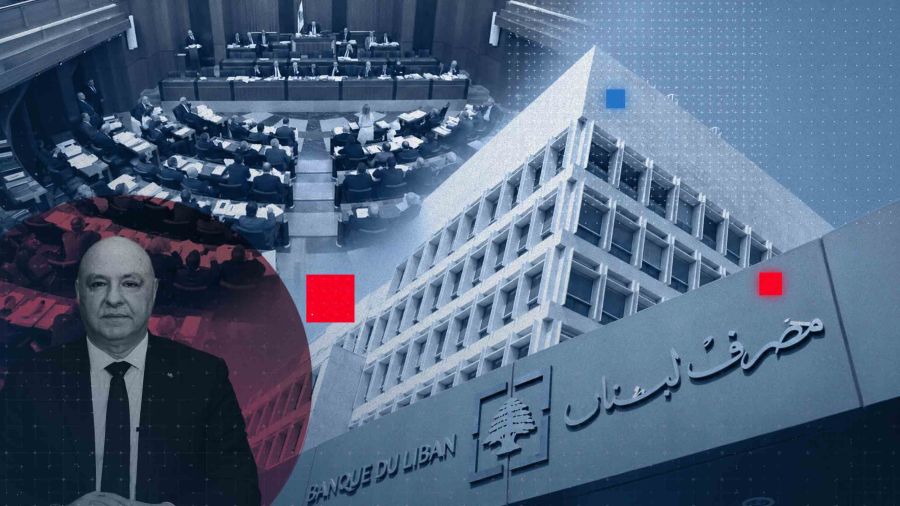
Au vu des éléments connus, le recours présenté devant le Conseil constitutionnel ne vise ni à remettre en cause le principe de la restructuration du secteur bancaire ni à obtenir l’annulation de la loi dans son ensemble. Il porte sur un point précis de l’article 3 et sur les difficultés que sa formulation pourrait soulever dans les rapports entre la nouvelle loi et le système juridique qui régit la Banque du Liban, au premier rang duquel figure le Code de la monnaie et du crédit.
L’utilisation de l’article 19 devient dès lors compréhensible. Si le chef de l’État avait fondé sa démarche sur un rejet de l’orientation législative dans son ensemble, le débat aurait été différent. Mais lorsque la contestation porte sur la conformité d’une disposition précise et sur les conséquences constitutionnelles ou institutionnelles qu’elle pourrait entraîner, sa soumission au Conseil constitutionnel constitue précisément l’usage de l’outil prévu pour ce type de différend.
Reste la question souvent posée: comment le président de la République peut-il promulguer une loi puis en contester la constitutionnalité, même partiellement? Cette interrogation repose sur une confusion entre deux mécanismes distincts. Elle suppose en effet que la promulgation de la loi exclurait toute saisine ultérieure du Conseil constitutionnel. Or, si tel était le cas, le droit reconnu au président de saisir le Conseil constitutionnel perdrait une grande partie de sa raison d’être.
La signature et la promulgation relèvent d’une étape constitutionnelle, tandis que le recours constitutionnel remplit une autre fonction. La première permet au texte d’achever son parcours législatif; la seconde ouvre la voie à l’intervention de l’autorité compétente pour déterminer si les dispositions contestées peuvent résister à l’épreuve de la Constitution.
Cela ne porte nullement atteinte aux prérogatives de la Chambre des députés. Le Parlement reste pleinement compétent pour définir les choix législatifs qu’il entend retenir: comment traiter les banques? Quels pouvoirs accorder à la Haute Commission bancaire? Quelles règles inscrire dans la loi? Mais le fait que le Parlement soit compétent pour définir ces choix ne signifie pas que les textes qu’il adopte échappent au contrôle constitutionnel. C’est précisément la raison d’être de la justice constitutionnelle.
Le Conseil constitutionnel ne se substitue pas aux députés pour voter la loi, ne détermine pas quel modèle économique serait le meilleur pour le Liban et ne négocie pas avec le Fonds monétaire international à la place du gouvernement. Sa mission est différente et précisément définie: examiner le texte contesté au regard de la Constitution et rendre à son sujet une décision contraignante.
Dès lors, qualifier la démarche du président de la République de «blocage» au seul motif qu’il a fait usage de l’article 19 revient à passer à côté du fond de la question. Les forces politiques peuvent parfaitement contester l’interprétation présidentielle de l’article 3. Elles peuvent défendre le texte adopté par la Chambre des députés, considérer que l’indépendance de la Haute Commission bancaire justifie la formulation actuelle ou avertir qu’une modification de la loi risque de ralentir le processus financier.
Tous ces arguments peuvent être débattus. Mais assimiler l’exercice d’une prérogative constitutionnelle expressément prévue à une violation des règles ou à une remise en cause du processus institutionnel relève d’une tout autre logique. On peut même considérer ce qui s’est passé sous un autre angle.
Plutôt que de laisser le différend autour de l’article 3 se transformer en affrontement politique entre les présidences de la République, du Conseil des ministres et de la Chambre des députés, la Banque du Liban et les différentes parties concernées par le dossier financier, la question a été portée devant l’institution précisément chargée de trancher les différends relatifs à la constitutionnalité des lois. Tous les acteurs pourront ainsi disposer d’une réponse plus claire.
Si le Conseil estime que l’article ne présente pas le problème constitutionnel soulevé par le recours, la formulation adoptée par le Parlement se trouvera confortée par une décision constitutionnelle supplémentaire et son application pourra se poursuivre sur cette base. S’il considère, au contraire, qu’une irrégularité justifie l’annulation de tout ou partie de la disposition ou une modification de son contenu, il sera préférable que le problème soit identifié à ce stade, avant que l’État ne commence à appliquer la loi à des dossiers bancaires concrets impliquant des dépôts, des actifs et des droits représentant des milliards de dollars.
Le risque le plus important n’est donc pas que la loi fasse l’objet d’un contrôle en amont de son application. Il serait plutôt de la voir entrer en vigueur alors que le désaccord sur la répartition des compétences demeure, puis de voir la première opération de restructuration d’une grande banque se transformer en contentieux judiciaire portant sur la question de savoir quelle autorité était compétence pour prendre la décision. Le coût serait alors plus élevé, le temps perdu plus important et la confiance dans la loi plus faible.
Pour cette raison, l’exercice de l’article 19 n’a pas besoin d’une justification politique supplémentaire pour être légitime. Cette prérogative est inscrite dans la Constitution, le président de la République en a fait usage et c’est désormais au Conseil constitutionnel de se prononcer.
Le véritable débat doit commencer à partir de là: l’argument avancé au sujet de l’article 3 est-il fondé ou non?
Chercher à faire de l’exercice, par le président de la République, d’une prérogative constitutionnelle explicite la preuve d’un blocage de la réforme revient, en définitive, à confondre deux choses: contester la position du président et contester son droit de saisir le Conseil constitutionnel pour lui demander de se prononcer. La distinction est essentielle.