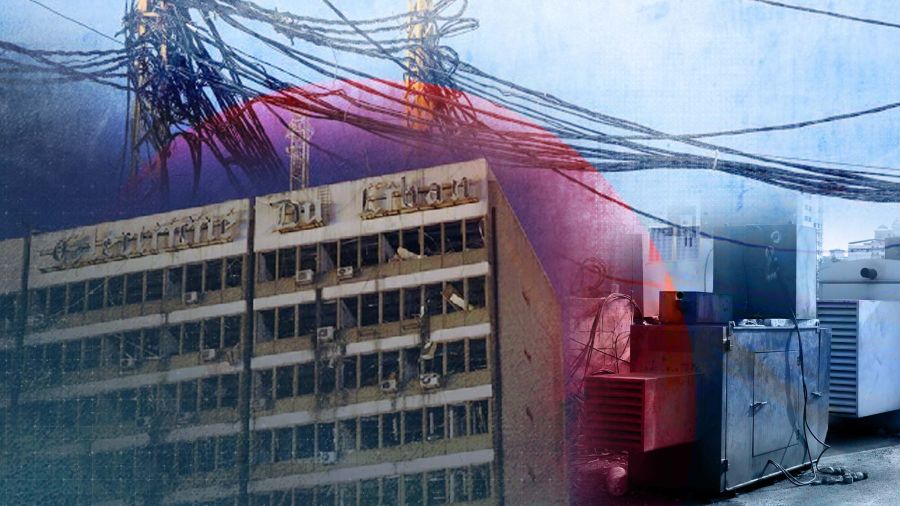
Face à l’incapacité de l’État à financer des projets électriques, le recours au secteur privé, notamment à travers des contrats de construction, d’exploitation et de transfert de propriété (BOT), apparaît comme une solution possible à la crise.
Cette orientation soulève toutefois des questions qui dépassent les enjeux du financement et de la production: quel avenir pour Électricité du Liban (EDL)? Quelle indépendance pour l’autorité de régulation? Quelles garanties offrir aux investisseurs? Et la décentralisation du secteur électrique risque-t-elle de devenir une nouvelle forme de partage des zones d’influence politique et régionale?
Après des décennies de plans et de réformes inachevés, la crise de l’électricité au Liban continue de révéler des dysfonctionnements qui dépassent le déficit de production et la dégradation des réseaux. Elle s’étend également à la gestion du service public et aux rivalités politiques qui l’entourent, notamment au différend persistant entre les Forces libanaises et le Courant patriotique libre sur les responsabilités et les moyens d’y remédier.
Alors que les capacités de l’État à financer de nouvelles centrales et à moderniser les infrastructures restent limitées, le recours au secteur privé revient au premier plan, notamment à travers le modèle de construction, d’exploitation et de transfert de propriété (BOT). Celui-ci permet aux entreprises de financer, de construire et d’exploiter des projets pendant une période déterminée, avant d’en transférer la propriété à l’État.
Le succès de ce modèle reste toutefois conditionné à des réformes juridiques et institutionnelles, ainsi qu’à la capacité de l’État à empêcher que le monopole public ne soit remplacé par celui de sociétés privées susceptibles d’être liées à des centres d’influence politique.
Entre monopole et restructuration du secteur
L’ouverture du secteur électrique aux investissements privés suppose de redéfinir les relations entre EDL et les nouveaux acteurs susceptibles d’intervenir dans la production et la distribution.
Bien que la loi n°462, adoptée en 2002, ait posé un cadre pour la réforme du secteur et la participation du privé, son application, longtemps restée bloquée, a empêché la mise en place d’un marché de l’électricité organisé, fondé sur la concurrence et une régulation indépendante.
Dans ce contexte, le rôle de l’autorité de régulation de l’électricité est essentiel, tout comme la restructuration d’Électricité du Liban et la définition des prérogatives du Conseil supérieur de la privatisation et du partenariat dans la préparation des projets de partenariat et la supervision des procédures correspondantes.
La multiplicité des acteurs concernés soulève néanmoins la question de la répartition des compétences. L’arrivée de nouveaux investisseurs exige des règles claires en matière de licences, de raccordement des centrales au réseau, d’achat de l’électricité, de tarification, de recouvrement des factures et de gestion de la distribution.
Partant, le passage à un nouveau modèle ne saurait se limiter à une décision politique. Il nécessite un dispositif juridique, financier et technique cohérent.
Qui investira et qui garantira les fonds?
Le secteur pourrait attirer des entreprises régionales et internationales spécialisées dans la production d’énergie et la gestion des réseaux, des fonds d’investissement dans les infrastructures, ainsi que des consortiums locaux et étrangers.
L’intérêt potentiel des investisseurs ne signifie toutefois pas qu’ils soient prêts à financer des projets dans un environnement marqué par l’instabilité financière et institutionnelle.
Tout investissement suppose des contrats exécutoires, des garanties de paiement des sommes dues et de transfert des bénéfices, ainsi qu’une politique tarifaire claire et une vision précise de l’avenir d’EDL.
La question de l’entité chargée d’acheter l’électricité produite et d’assumer les obligations financières se pose également. Si EDL reste le principal acheteur, sa capacité à honorer ses paiements déterminera dans une large mesure la viabilité financière des projets.
Les investisseurs pourraient réclamer des garanties souveraines ou des mécanismes financiers spécifiques. Le recours au modèle BOT ne supprimerait donc pas nécessairement la charge financière pesant sur l’État, mais pourrait la transformer en engagements à long terme, répartis sur plusieurs années d’exploitation.
Décentralisation électrique ou partage des zones d’influence?
La dimension politique demeure l’un des aspects les plus sensibles de la réforme. En principe, une décentralisation encadrée de la production ou de la distribution pourrait améliorer le service, réduire les pertes et accélérer les investissements, à condition de respecter des normes communes et de se soumettre à un contrôle indépendant.
Au Liban, toutefois, où les intérêts politiques se mêlent aux influences géographiques et administratives, le risque est de voir la décentralisation électrique devenir une nouvelle forme de partage des quotas et des prérogatives.
Les projets de production et de distribution seront-ils attribués en fonction de leur viabilité économique et des besoins techniques, ou selon les équilibres politiques et confessionnels? Les marchés seront-ils disputés par des entreprises indépendantes ou verront-ils émerger des alliances économiques liées aux forces influentes dans les différentes régions?
Plus fondamentalement, la décentralisation pourrait-elle conduire à un partage tacite des zones d’influence dans le secteur électrique, chaque région disposant de ses propres entreprises et d’intérêts liés aux forces politiques locales?
Ces interrogations ne signifient pas qu’un accord préalable existe pour se répartir les projets. Elles traduisent néanmoins des inquiétudes nourries par l’expérience libanaise en matière de gestion des services publics et d’attribution des grands marchés.
Ces préoccupations prennent une dimension supplémentaire dans le contexte des rivalités entre les Forces libanaises et le Courant patriotique libre concernant le dossier de l’électricité. Le différend pourrait ainsi se passer de la question des responsabilités dans la crise vers celle des acteurs appelés à gérer le secteur et à bénéficier des nouveaux investissements.
L’autorité de régulation à l’épreuve de son autonomie
Face à ces risques, l’autonomie de l’autorité de régulation constitue l’une des conditions essentielles de la réussite de la réforme.
Il ne suffit pas de créer un organisme de régulation. Encore faut-il lui donner les moyens d’exercer ses prérogatives à l’abri des interventions politiques, garantir la transparence des licences et l’attribution des marchés publics, publier les cahiers des charges, identifier les bénéficiaires effectifs des entreprises et prévenir les conflits d’intérêts.
Il convient également de séparer clairement les fonctions des autorités chargées de définir les politiques publiques, de celles qui régulent le marché et des entreprises responsables de la production ou de la distribution.
Sans ces garanties, l’arrivée du secteur privé pourrait simplement remplacer un monopole public par des monopoles privés, sans favoriser la concurrence ni améliorer la qualité du service.
Une véritable réforme ou la reproduction de la crise?
Dans un contexte de crise financière et de besoins considérables en investissements, la participation du secteur privé apparaît comme une option difficile à écarter. Sa réussite dépendra toutefois non seulement du volume des financements mobilisés, mais aussi de la capacité de l’État à mettre en place un cadre juridique et institutionnel crédible.
Une réforme progressive, à commencer par des projets de production ciblés ou des contrats de gestion portant sur certaines activités de distribution, pourrait s’avérer plus réaliste qu’un passage rapide à un modèle global. Encore faudrait-il clarifier l’avenir d’EDL, les mécanismes d’achat de l’énergie, les garanties financières et les prérogatives de l’autorité de régulation.
Au final, le véritable enjeu n’est pas de choisir entre le secteur public et le secteur privé, mais surtout de définir la nature de leurs relations et la capacité de l’État à protéger l’intérêt général face aux intérêts politiques et économiques.
La question centrale demeure donc la suivante: l’entrée du secteur privé permettra-t-elle de libérer l’électricité des monopoles et des rivalités politiques, ou constituera-t-elle une redistribution de ces monopoles entre des entreprises et des zones d’influence, déplaçant ainsi la crise de la centralisation étatique vers une décentralisation dominée par les partis?