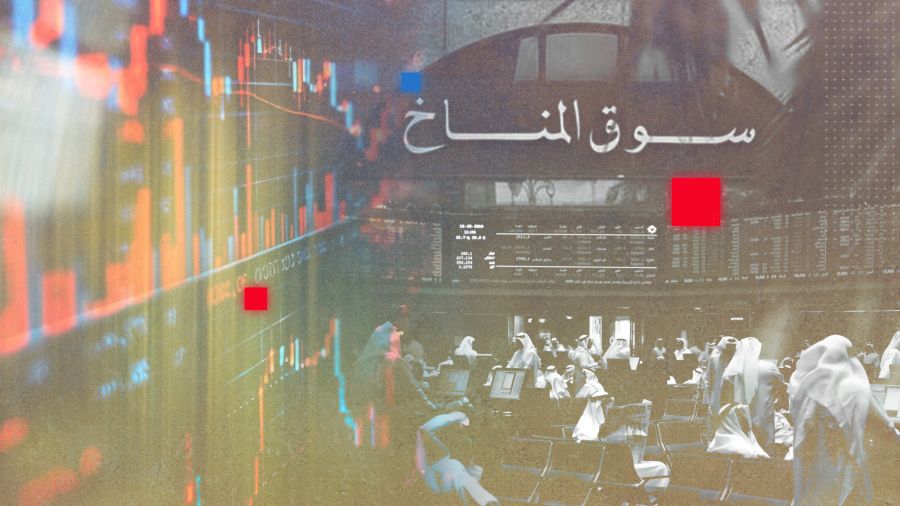
Il n’y a pas qu’au Liban… On évoque parfois les crises financières majeures comme si elles ne pouvaient se produire que dans des pays déjà fragilisés. L’histoire du Souk al-Manakh, au Koweït, rappelle qu’aucun pays ni aucun marché n’est à l’abri lorsque la spéculation s’emballe, que le crédit échappe aux contrôles et que les engagements deviennent impossibles à mesurer.
À la fin des années 1970, le Souk al-Manakh devient un marché parallèle très actif. On y échange des actions de sociétés du Koweït et d’autres pays du Golfe, souvent en dehors des règles de la Bourse officielle. Les cours montent rapidement. La hausse attire de nouveaux acheteurs, et les nouvelles sociétés trouvent facilement preneur.
Je me rendais alors souvent au Koweït dans le cadre de mes fonctions bancaires à Paris. Notre établissement travaillait avec des clients de la région et entretenait des relations avec des banques correspondantes. Certains clients souhaitaient participer au marché des actions. Étant donné que les titres concernés ne pouvaient pas être financés directement par notre banque, en raison de la présence de capitaux koweïtiens, les clients apportaient leurs propres fonds et sollicitaient des garanties qu’ils faisaient escompter au Koweït.
Mes séjours étaient parfois très courts : départ de Paris le vendredi soir, passage à Bahreïn le samedi ou le dimanche, puis retour par un vol d’UTA à l'aube des lundis matin. Le soir durant mon séjour au Koweït , j’étais l’invité dans les majlis, où les conversations s’étiraient autour d’un salon et d’une table dressée dans la pièce voisine. Le marché, lui, ne s’arrêtait pas aux horaires de la Bourse. Une histoire de société nouvelle, une rumeur de hausse, une action revendue plusieurs fois au cours de la soirée : tout pouvait nourrir l’euphorie. Les règlements se faisaient souvent par chèques postdatés. Tant que les prix montaient et que les chèques circulaient, le système semblait tenir. Mais chaque nouvelle transaction ajoutait un maillon à une chaîne dont personne ne voyait l’ensemble. Lorsque les cours baissèrent en 1982, des chèques ne purent être honorés. Le 23 août, après que les autorités eurent annoncé qu’elles ne garantiraient pas ces chèques, les transactions s’arrêtèrent. Les dizaines de milliers de chèques enregistrés représentaient environ 94 milliards de dollars en valeur faciale — pas 94 milliards de pertes nettes, mais un immense enchevêtrement d’engagements.
Je garde aussi le souvenir d’un autre arrêt, momentané cette fois : celui des opérations au Souk pendant la retransmission du match France-Koweït au Mondial de 1982. Le 21 juin, alors que la France menait 3 à 1, le cheikh Fahad Al-Ahmed Al-Jaber Al-Sabah, président de la Fédération koweïtienne de football, descendit sur la pelouse. Il protestait contre un but français de Giresse accordé après un coup de sifflet entendu dans les tribunes. Le but fut annulé ; la France gagna tout de même 4 à 1. Je suivais la scène à la télévision, au milieu des habitués du Souk.
Le Koweït vivait alors dans l’ombre de la guerre Iran-Irak, commencée en 1980. Lors de mes déplacements, il m’arrivait d’entendre le bruit du canon depuis l’hôtel, certaines nuits. Je ne prétends pas que le Souk ait financé ou provoqué cette guerre : c’était une crise financière distincte, dans une région déjà marquée par le conflit. Mais, ce souvenir dit combien l’euphorie du marché et l’inquiétude de la guerre pouvaient coexister dans le quotidien.
Le Souk al-Manakh n’est pas seulement une histoire oubliée du Koweït. C’est un avertissement toujours actuel : quand les promesses de paiement s’accumulent hors de tout contrôle, quand les risques se cachent dans des relations complexes et que chacun compte sur la hausse ou sur un secours public, la crise peut surgir bien au-delà du marché où elle a commencé…