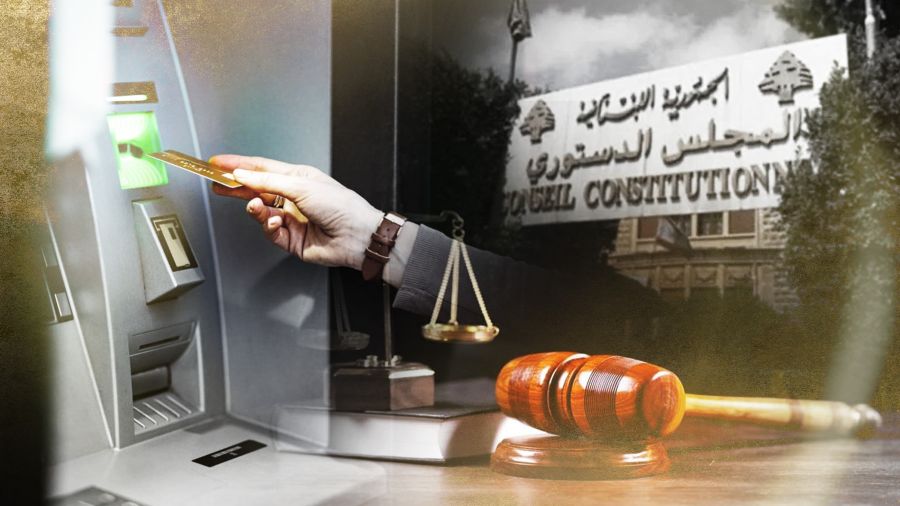
Que signifie, pour les Libanais qui attendent depuis des années de récupérer leurs dépôts, la décision du Conseil constitutionnel d’annuler l’article 3 de la loi sur la réforme bancaire? La validation du recours introduit par le président de la République, le général Joseph Aoun, risque-t-elle de retarder le règlement de la crise ou constitue-t-elle une occasion d’ancrer la protection des déposants dans un cadre juridique irréprochable?
Ces questions reviennent au premier plan à la suite de l’arrêt rendu à l’unanimité par le Conseil constitutionnel le 20 octobre 2026, qui a invalidé l’article 3 de la loi n° 71 amendant la loi sur la réforme et la restructuration des banques.
Depuis le déclenchement de la crise financière, les déposants restent les premières victimes de l’effondrement du secteur bancaire. Leurs économies se sont trouvées piégées derrière des restrictions d'accès, tandis que tardent à émerger des solutions globales permettant de quantifier les pertes, d'établir les responsabilités et d'organiser la restitution des avoirs. Dans ce contexte, tout débat sur la restructuration des banques se trouve viscéralement lié au sort des épargnants, y compris lorsque les dispositions législatives en jeu relèvent d'une architecture institutionnelle et réglementaire.
C’est précisément ce qui a alimenté la polémique autour du recours présidentiel, certains détracteurs y voyant une entrave aux réformes, voire une défense déguisée des intérêts bancaires au détriment des déposants. Pourtant, une analyse rigoureuse de l’article 3 impose de dissocier les règles de répartition des compétences des dispositions qui déterminent concrètement les droits des titulaires de comptes.
En effet, l'article censuré ne fixe ni les montants recouvrables par les déposants, ni les modalités pratiques de remboursement, pas plus qu'il ne tranche le dossier ultrasensible du partage des pertes entre actionnaires, créanciers, État et Banque du Liban. Il régissait avant tout le cadre institutionnel et juridique de la réforme, en particulier l'équilibre relationnel entre les autorités décisionnelles.
Pour autant, la solidité de ce cadre s'avère tout aussi capitale que les paramètres financiers eux-mêmes.
Toute restructuration crédible exige de séparer les établissements viables de ceux appelés à être recapitalisés, restructurés ou liquidés, tout en clarifiant la chaîne des responsabilités. Or, lorsque les compétences se chevauchent et que les décisions s'exposent à des contestations permanentes, les mécanismes censés purger la crise et rétablir les droits risquent de s'enliser durablement.
La protection des déposants ne saurait donc se résumer à l’adoption d’une loi estampillée «réforme». Elle exige un dispositif normatif cohérent et assorti de garanties d’application irréprochables.
C'est sous cet angle que l'arrêt du Conseil constitutionnel prend toute sa mesure, notamment lorsqu'il a invalidé la disposition de l’article 27 qui accordait à certains collaborateurs bancaires une immunité contre toute poursuite judiciaire en cas d'exécution des directives de la Haute Commission bancaire. En censurant ce paragraphe, le Conseil a réaffirmé l'intangibilité du droit d'accès à la justice, rempart fondamental face à l'ambiguïté des textes.
Gardons-nous toutefois de tout raccourci: l'annulation de l’article 3 ne résout pas comme par magie la crise des dépôts et ne garantit pas mécaniquement les droits des épargnants.
Les chantiers les plus lourds restent ouverts — évaluation objective du gouffre financier, imputation équitable des pertes et mise en place de mécanismes de restitution viables sans compromettre la stabilité globale. Il importe surtout que cette décision ne serve pas de prétexte commode pour geler l'effort législatif ou enterrer les réformes indispensables.
À l'arrivée, le déposant libanais n'a que faire des slogans contradictoires brandis entre défense des banques et populisme punitif. Il réclame des solutions tangibles, des lois limpides et des institutions outillées pour les appliquer. La sauvegarde des dépôts commence par la clarté du droit, mais elle n'a de sens qu'adossée à des garanties juridiques imperméables à toute tentative future de paralysie.