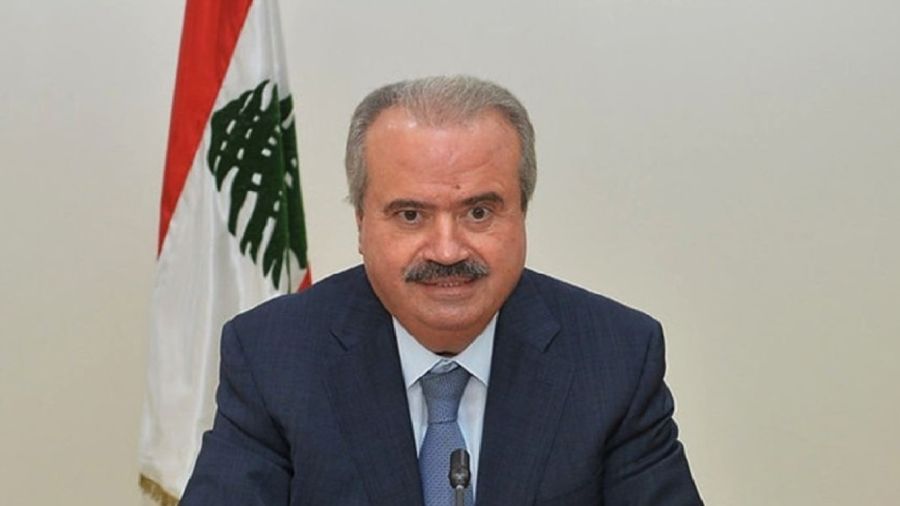
Les promesses de protéger les dépôts et de restituer les fonds à leurs propriétaires ne suffisent plus à masquer la réalité de l’approche du gouvernement face à la crise financière. Dans un entretien télévisé, le ministre des Finances, Yassine Jaber, a clairement exposé ce que le discours officiel tente d’édulcorer depuis des mois: ramener à zéro le capital des banques, leur demander de le reconstituer entièrement et ouvrir la voie à une mise à contribution des déposants pour absorber une partie des pertes, tandis que l’État se réserve le droit de fixer le montant de sa contribution en fonction de ses capacités financières.
S’agit-il de répartir équitablement les pertes ou de préserver les finances de l’État aux dépens des banques et des déposants?
Évoquant l’ordre dans lequel les pertes seraient absorbées, Jaber a affirmé que les banques perdraient l’intégralité de leur capital et devraient se recapitaliser. Il a ajouté que les déposants arriveraient au bout de la chaîne, en dernier rang. C’est là que réside le paradoxe le plus inquiétant. Alors que le discours officiel était jusque-là axé sur la protection des déposants et promettait de leur épargner les pertes, le ministre précise désormais ouvertement la place qu’ils occuperaient dans l’ordre d’absorption de ces pertes. Il les place certes au dernier rang, sans pour autant les en exonérer.
La réduction à zéro du capital des banques va bien au-delà d’une simple opération comptable. Elle implique d’annuler les droits des actionnaires sur le capital existant et d’obliger les banques à lever de nouveaux capitaux si elles veulent poursuivre leurs activités. Une question reste pourtant sans réponse. Combien de banques libanaises sont réellement en mesure de reconstituer leur capital dans le contexte actuel? Qui apportera les fonds nécessaires? Sur quelle base déterminera-t-on le capital à annuler et à quelle date les pertes seront-elles calculées? La capacité de chaque banque à poursuivre ses activités a-t-elle été évaluée, ou la réduction du capital à zéro s’appliquera-t-elle à toutes, quelle que soit leur situation?
Plus préoccupant encore, le ministre des Finances a retenu des critères différents pour établir les responsabilités. Au moment d’aborder la contribution de l’État, il s’est appuyé sur la notion de « soutenabilité de la dette » pour évoquer la capacité de l’État à supporter son endettement. Le montant de sa contribution sera donc fixé en fonction de ses moyens, quitte à être inférieur à ce que justifierait sa part de responsabilité dans la crise.
Pourquoi mesurer la responsabilité de l’État à sa capacité de paiement alors qu’on exige des banques qu’elles perdent la totalité de leur capital? Pourquoi ne pas appliquer le même critère aux banques et à la Banque du Liban pour évaluer leur capacité à absorber les pertes? Pourquoi la capacité des déposants à les supporter, notamment celle des petits épargnants, ne figure-t-elle pas au cœur du calcul?
L’État a accumulé la dette publique, dépensé les fonds empruntés et fait défaut sur ses engagements. Il ne saurait traiter sa participation au règlement de la crise comme une contribution facultative dont il fixerait seul le plafond. Un débiteur reste tenu à ses obligations financières même s’il déclare que sa capacité de paiement est limitée.
Jaber a également passé en revue les obligations de l’État envers les détenteurs d’euro-obligations et les créanciers extérieurs. Il a évoqué plusieurs milliards supplémentaires nécessaires au traitement de ces dettes et près d’un demi-milliard de dollars par an pour assurer le service des emprunts en cours. L’État donne-t-il désormais la priorité au service de sa dette extérieure et au rétablissement de la confiance des prêteurs, avant même de définir les droits des déposants et les modalités de restitution de leurs fonds?
Le ministre a insisté sur la nécessité de continuer à rembourser certains emprunts afin de préserver les relations du Liban avec ses prêteurs. Pourquoi ne pas appliquer le même raisonnement aux déposants qui ont perdu l’accès à leur argent ? Pourquoi la confiance des créanciers extérieurs semble-t-elle constituer une priorité claire, alors que celle des déposants reste tributaire d’une répartition des pertes dont les modalités restent à définir?
Se pose également la question des sommes dues à l’Irak, évoquées par le ministre. Si ces dettes se sont accumulées et restent exigibles, où figurent-elles dans le projet de budget pour 2027? Des crédits ont-ils été prévus pour les régler? Une partie a-t-elle déjà été payée? Quel traitement comptable leur sera réservé et comment éviter qu’elles ne servent de justification supplémentaire pour réduire la contribution de l’État à la restitution des dépôts?
Les droits de tirage spéciaux (DTS) appellent un examen plus rigoureux. Le ministre les a présentés comme une dette portant intérêt. Les DTS constituent un actif de réserve international assorti d’un engagement comptable à long terme. Ils ne suivent pas l’échéancier de remboursement d’un prêt classique et leur utilisation peut entraîner une charge nette d’intérêts. Plusieurs questions appellent des éclaircissements et une enquête financière. Comment ces droits ont-ils été comptabilisés lors de leur allocation au Liban? Ont-ils été inscrits au bilan de la Banque du Liban ou dans les comptes de l’État? Qui a décidé de les utiliser et sur quel fondement juridique? Surtout, à quoi ont servi les fonds obtenus en échange de ces droits, à qui ont-ils été versés et sur la base de quelles décisions et pièces justificatives?
Si les fonds ont été intégralement utilisés, comme l’a affirmé le ministre, les Libanais sont en droit de consulter un relevé détaillé des mouvements et de l’affectation de ces sommes, précisant qui supporte aujourd’hui les intérêts et les engagements qui en découlent. Leur inscription parmi les charges de l’État doit s’accompagner d’explications sur l’usage qui en a été fait et sur leurs répercussions effectives dans les comptes de l’État et de la Banque du Liban.
La question centrale reste celle du Fonds monétaire international. Le gouvernement cherche à conclure un accord qui lui permettrait de retrouver l’accès aux financements extérieurs et d’obtenir de nouveaux prêts et de nouvelles aides. Mais la restructuration du secteur bancaire et la loi sur le déficit financier finiront-elles par constituer le prix que les banques et les déposants devront payer pour que l’État retrouve sa capacité d’emprunt?
L’accord avec le FMI est une chose. Ce qui est en cause, c’est le risque que le refinancement de l’État devienne, dans les faits, l’objectif prioritaire, tandis que le respect des droits des déposants dépendrait des ressources restantes.
Le ministre des Finances l’a dit clairement. Le capital des banques sera ramené à zéro, les déposants pourraient être appelés à supporter une partie des pertes et l’État paiera à la mesure de ses moyens.
Tout l’enjeu est là. Une répartition équitable des pertes est impossible si l’État fixe lui-même le plafond de sa responsabilité et demande aux autres d’absorber le solde. Avant de chercher à obtenir de nouveaux prêts pour l’État, il faut établir les responsabilités dans la crise, rendre publics le montant et l’origine des pertes et veiller à ce que l’argent des déposants ne serve pas, une fois de plus, à sauver les finances publiques.